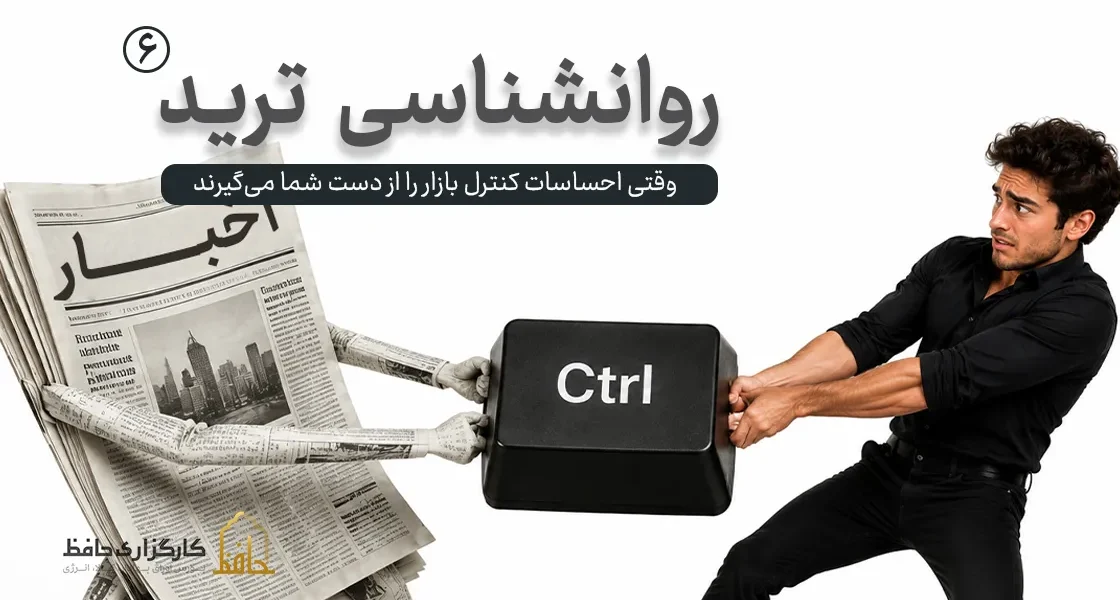
وحشت در معاملات شدیدترین و مخربترین سطح از هیجانات منفی است که ساختار تحلیلی معاملهگر را مختل میکند. اگر ترس در حالت عادی منجر به تردید، تعلل یا خروج زودهنگام شود، وحشت واکنشهای کاملاً ناگهانی و بدون پشتوانه منطقی ایجاد میکند که صرفاً با انگیزه «فرار از فشار روانی» انجام میشوند. در این وضعیت، محاسبات آماری، استراتژی تدوینشده و حد ضررهای تکنیکال کنار گذاشته میشوند و رفتار فرد صرفاً واکنشی بیولوژیک به یک تهدید مالی حاد خواهد بود.
این پدیده روانی اغلب همزمان با شوکهای نزولی سنگین، ریزشهای شارپ قیمت، اخبار پیشبینینشده، موجهای پیدرپی کالمارجین و لیکویید شدن، یا باز کردن موقعیتهای پرریسک با حجم نامتناسب شکل میگیرد. در چنین شرایطی، تمرکز تحلیلی معاملهگر بهطور کامل از بین میرود و تنها دغدغه او «قطع سریع استرس به هر قیمتی» خواهد بود.
هنگام وقوع وحشت، ابزارهای تحلیلی اعم از تکنیکال و بنیادی نادیده گرفته میشوند؛ آنچه معاملهگر میبیند تنها کندلهای نزولی و افت ارزش ماندهحساب است. تاریخچه بازارهای مالی نشان میدهد که بخش عمده فروشهای هیجانی و تشکیل صفهای سنگین فروش در کفهای قیمتی رخ میدهد؛ یعنی دقیقاً در نقاطی که جریان پول هوشمند و معاملهگران نهادی در حال جمعآوری موقعیتها هستند.
پیامد وحشت صرفاً به فروش دارایی در کف قیمت محدود نمیشود؛ ضربه روانی ناشی از این تجربه اغلب به فلج طولانیمدت معاملاتی و کنارهگیری از بازار منجر شده و باعث میشود سرمایهگذار موجهای صعودی و فرصتهای جبران پس از پایان چرخه نزولی را نیز از دست بدهد.
وحشت در معامله چیست؟
وحشت وضعیتی روانی-رفتاری است که در آن آستانه تحمل ریسک معاملهگر در اثر زیان سریع یا شوک قیمتی شکسته شده و فرد کنترل خود را بر سیستم معاملاتی از دست میدهد.
تفاوت بنیادین وحشت با ترس در سرعت و ماهیت واکنش است: معاملهگرِ ترسو ممکن است با تکیه بر تحلیل دست به معامله نزند یا زودتر خارج شود، اما معاملهگرِ وحشتزده کورکورانه، بدون ارزیابی تابلو، نسبتهای مالی و سطوح حمایت، دست به نقد کردن کل سبد در بدترین قیمت ممکن میزند.
وحشت چگونه بر تصمیمهای معاملاتی اثر میگذارد؟
اصلیترین نتیجه وحشت، قطع ارتباط میان «تحلیل بازار» و «اقدام معاملاتی» است. زمانی که فرآیند وحشت آغاز میشود، سوگیریهای شناختی متعددی ذهن را درگیر میکنند.
در چنین شرایطی، افکار مخربی از این دست ذهن معاملهگر را تسخیر میکند:
- «اگر همین الان نفروشم، کل سرمایهام صفر خواهد شد.»
- «این بار وضعیت با تمام دفعات قبل تفاوت دارد؛ این اصلاح نیست، پایان کار است.»
- «تحلیل تکنیکال در این بازار هیچ اعتباری ندارد؛ فقط باید خارج شد.»
- «حتی اگر با ۴۰ درصد زیان خارج شوم، بهتر از ماندن در این موقعیت است.»
- «این بازار هیچگاه به تعادل برنمیگردد؛ ماندن یعنی نابودی کامل.»
این زنجیره تفکر موجب بستن موقعیتها در کفهای قیمتی، عدم توجه به الگوهای بازگشتی و پذیرش زیانهای قطعی غیرقابلجبران میشود.
یک مثال از تأثیر وحشت در معامله
فرض کنید نمادی در بازار در پی انتشار یک خبر ناگهانی، در بازه زمانی بسیار کوتاه دچار افت ۱۲ تا ۱۵ درصدی میشود. تالارهای گفتگو و رسانههای مالی پر از تحلیلهای بدبینانه و شایعات ورشکستگی میشوند.
معاملهگری که تعادل سرمایه را رعایت نکرده، از اهرم اعتباری بالا استفاده کرده یا بیش از ۲۰ درصد سرمایه خود را به این تکسهم تخصیص داده است، دچار استرس شدید میشود. او بدون ارزیابی سطوح حمایت فیبوناچی، حجم معاملات در کف، یا واگراییهای اندیکاتورها، تمام دارایی خود را در صف فروش یا با سفارش قیمت بازار عرضه میکند تا از افت بیشتر ارزش دارایی جلوگیری کند.
چند روز بعد، با فروکش کردن موج هیجانی، بازار به تعادل میرسد، حمایتهای استاتیک عمل میکنند و روند صعودی از سر گرفته میشود. دارایی مورد نظر نهتنها از نقطه فروش او بالاتر میرود، بلکه سقفهای جدید ثبت میکند. نتیجه این فرآیند: تحقق قطعی زیانی سنگین، کاهش شدید توان مالی و از دست دادن کل رالی صعودی بعدی.
در مقابل، معاملهگر حرفهای بر اساس چارچوب مشخص عمل میکند؛ او حجم را از قبل بر اساس میزان ریسک مجاز تعیین کرده، حد ضرر سیستمی دارد و اجازه نمیدهد تلاطمهای مقطعی بازار برنامه بلندمدت او را تخریب کند.
نشانههای وحشت در ترید
شناخت علائم هشداردهنده وحشت برای مهار فوری این رفتار حیاتی است:
- ثبت سفارشهای فروش پرحجم بدون تحلیل ساختار بازار و تابلوی معاملات.
- نادیده گرفتن کامل چکلیست ورود و خروج و اقدام بر اساس هیجان صرف.
- رصد وسواسگونه گروهها، کانالها و اخبار منفی در حین نوسانات شدید.
- باور قطعی به اینکه دارایی مذکور به سمت صفر میل خواهد کرد.
- بستن ناگهانی تمام موقعیتهای سبد بدون تفکیک نمادهای بنیادین از نوسانی.
- حس کرختی و ناتوانی در تحلیل تکنیکال یا بنیادی در میانه ریزش.
- سرخوردگی کامل از استراتژی و نسبت دادن نزول بازار به دستکاری یا فساد سیستمی.
- ترک کامل فعالیت تحلیلی و معاملاتی پس از یک دوره افت شارپ.
چگونه وحشت در ترید را مهار کنیم؟
۱. مدیریت سرمایه و کنترل ارزش در معرض ریسک
ریسک هر معامله باید به ۱ تا ۲ درصد کل ارزش حساب محدود شود. وقتی افت یک موقعیت به کل سرمایه آسیبی نزند، نوسانات شدید نیز حس وحشت ایجاد نخواهند کرد.
۲. استفاده اجباری از حد ضرر مکانیکی
حد ضرر برای محافظت از حساب در شرایطی طراحی شده که هیجانات توان تصمیمگیری منطقی را سلب میکنند. تعیین پیشفرض حد ضرر در سامانه مانع از تصمیمگیری لحظهای در میانه ریزش میشود.
۳. پرهیز اکید از اهرمهای نامتعارف
بخش عمده رفتارهای وحشتزده حاصل استفاده از اهرمهای اعتباری بالا است. اهرم بالا نوسانات کوچک را به بحرانهای مالی بزرگ تبدیل کرده و آرامش روانی را از بین میبرد.
۴. رعایت اصل تنوعبخشی و عدم تمرکز سبد
تخصیص تمام نقدینگی به یک دارایی نوسانی، درجه آسیبپذیری روانی را بالا میبرد. تنوع اصولی در داراییهای با همبستگی پایین، نوسانات سبد را تعدیل میکند.
۵. فیلتر کردن جریانهای خبری در زمان ریزش
اخبار در نقاط بحرانی عموماً بازتابدهنده هیجانات بازار هستند نه محرکهای واقعی روند. در ریزشها، تحلیل نمودار، حجم و جریان نقدینگی بر اخبار ارجحیت دارد.
۶. بررسی گذشته بازار در چرخههای نزولی
استراتژی معاملاتی باید روی بحرانهای گذشته مانند ریزشها تست شود تا واکنش و افت حساب مشخص باشد.
۷. توقف کامل فعالیت در لحظات شوک هیجانی
اگر شواهد نشان از ناتوانی در تفکر شفاف دارد، بهترین تصمیم عدم اقدام است. معامله نکردن در نقاط اوج ریزش، یکی از اصول معاملهگران حرفهای است.
جمعبندی
بازارهای مالی بیشترین بازده را به افرادی میدهند که هنگام وحشت جمعی، دیسیپلین معاملاتی خود را حفظ میکنند. هیجانات مقطعی فروکش خواهند کرد، اما ثبت سفارشهای ناشی از وحشت، زیانهای قطعی و جبرانناپذیری بر سرمایه بر جای میگذارند.
معاملهگر حرفهای نوسان و ریزش را جزئی جداییناپذیر از منطق بازار میداند و با طراحی سناریوهای خروج پیش از ورود به موقعیت، خود را در برابر تلههای روانی بازار مصون نگه میدارد.

نظری ثبت نشده، شما اولین نظر را ثبت کنید