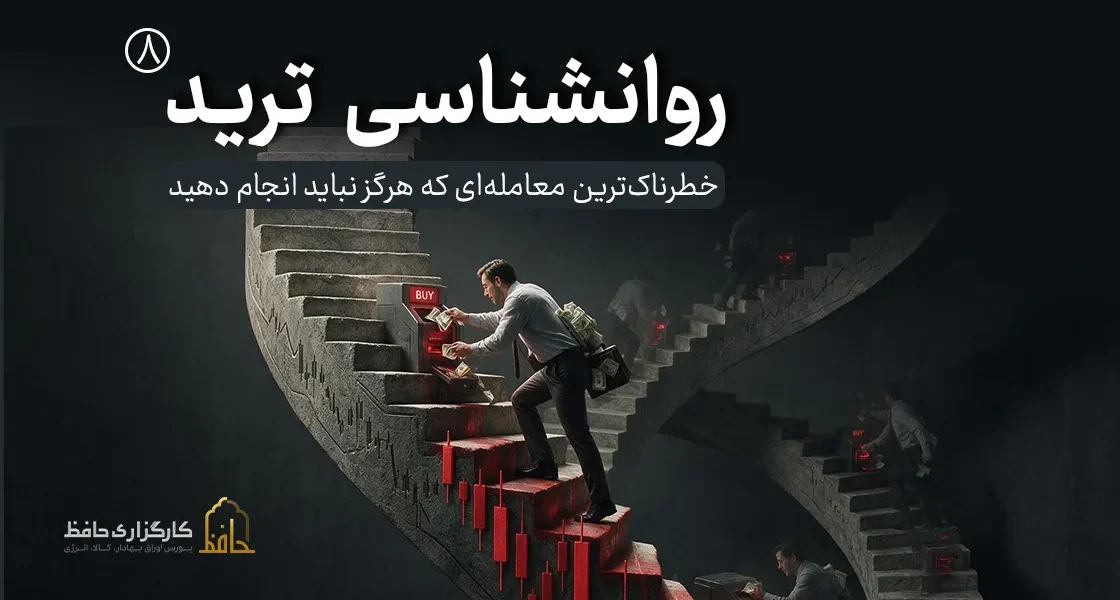
معامله انتقامی شتابدهندهترین الگوی رفتاری در نابودی حسابهای معاملاتی است. این پدیده ویرانگر زمانی رخ میدهد که معاملهگر پس از ثبت یک یا چند موقعیت زیانده، بهجای پذیرش زیان بهعنوان جزئی تفکیکناپذیر از منطق احتمالات، وارد چرخهای از خشم، لجاجت و خصومت با بازار میشود تا به هر قیمتی نقدینگی ازدسترفته را پس بگیرد. در این نقطه بحرانی، پارادایم تحلیلی جای خود را به انگیزه وسواسگونه «جبران فوری زیان» میدهد.
سوخت اصلی معاملات انتقامی از خشم مهارنشده، افت عزتنفس تحلیلی و غرور آسیبدیده تأمین میشود. ساختار روانی فرد توان هضم این واقعیت را ندارد که فرضیه معاملاتی او ابطال شده است؛ در نتیجه بدون سنجش ارزندگی نماد، بررسی نسبتهای مالی یا اعتبارسنجی الگوها، در اولین کندل پیشرو دست به ماشه برده و سفارشی خارج از استراتژی ثبت میکند.
مخاطره اساسی معامله انتقامی در تصاعدی بودن آن نهفته است: با تعمیق زیان، میل به جبران و عطش بازپسگیری پول شدت میگیرد. در این سراشیبی سقوط، معاملهگر معمولاً حجم سفارش را با روشهای شبهمارتینگل چندبرابر کرده، حد ضرر را از سامانه حذف مینماید و با درگیر کردن ماندهحساب در چندین موقعیت همزمان، بازدهی چندماهه یا حتی چندساله سبد خود را طی چند ساعت میسوزاند.
معامله انتقامی رویارویی با تابلوی بازار نیست؛ نزاعی درونی با خطاهای رفتاری خویشتن است. هسته معاملات و کلیت بازار هیچ حافظهای از افت حساب یا زیانهای شناور شما ندارد و خود را ملزم به جبران آن نمیداند. در اصول بنیادین مدیریت مالی، هر پوزیشن معاملهای ایزوله، مستقل و مقید به محاسبات مستقل ریاضی است، نه واکنشی هیجانی به شکست موقعیت قبلی.
معامله انتقامی چیست؟
معامله انتقامی واکنشی تکانشی، هیجانمحور و قهری است که در آن معاملهگر پس از تجربه زیان، در تلاش برای بازگرداندن فوری تراز حساب به نقطه سربهسر، قواعد مدیریت ریسک و پروسه تحلیلی را کنار میگذارد.
تفاوت ماهوی معامله انتقامی با رفتارهای متداول نظیر تعقیب قیمت (FOMO) یا ترس، در جهت محرک هیجانی است: فومو حاصل طمعِ عقب نماندن از رشد است، اما معاملهگری انتقامی حاصل «خشم متمرکز» و ناتوانی در پذیرش درد شناختی زیان است که مستقیماً به نقض سقف ریسک و افزایش تهاجمی اندازه موقعیت میانجامد.
یک مثال از فرآیند تخریب معامله انتقامی
معاملهگری را تصور کنید که بر پایه یک ستاپ معاملاتی مشخص روی نماد شاخصساز با ۲ درصد ریسک از کل ارزش حساب وارد موقعیت میشود. خلاف برآورد او، جریان نقدی منفی شکل گرفته و حد ضرر فعال میگردد؛ افتی استاندارد و کاملاً سازگار با ریاضیات مدیریت سرمایه.
اما معاملهگر بهجای مستندسازی پارامترهای خروج در ژورنال، دچار تشنج روانی ناشی از شکست تحلیل میشود. بلافاصله و بدون تثبیت قیمت، موقعیتی معکوس با حجم ۴ برابری باز میکند تا با نیمی از نوسان، زیان اول را بازیابی کند. نوسان فرسایشی خلاف جهت، زیان دوم را نیز رقم میزند.
در گام سوم، سطح خشم به حداکثر میرسد؛ او حد ضرر را از سیستم حذف کرده، با استفاده از بالاترین لوریج یا اعتبار کارگزاری، وارد یک معامله تمامعیار میشود. در پایان روز کاری، بهجای تحمل یک زیان کنترلشده ۲ درصدی، حسابی با افت سنگین ۳۵ تا ۵۰ درصدی باقی میماند که بازگرداندن آن به نقطه اولیه نیازمند بیش از ۱۰۰ درصد بازده خالص خواهد بود.
نشانههای شکلگیری معامله انتقامی
شناسایی بهموقع این زنگ خطرهای رفتاری مانع از فرورفتن در گرداب زیانهای زنجیرهای میشود:
- باز کردن بیدرنگ پوزیشن جدید ظرف چند دقیقه پس از بسته شدن معامله زیانده.
- اعمال ضرایب افزایشی (مارتینگل) بر حجم سفارش بهقصد جبران سریع مانده حساب.
- لغو دستی یا جابهجا کردن حد ضرر به اعماق چارت بهامید بازگشت قیمت.
- شکستن تعمدی چکلیست استراتژی معاملاتی به بهانه «استثنایی بودن موقعیت جاری».
- تجربه علائم خشم فیزیولوژیک مانند افزایش ضربان قلب، قفل شدن فک و گرمای چهره.
- ایجاد وسواس فکری برای خروج از جلسه معاملاتی روز جاری با سود خالص مثبت.
- ثبت سفارشهای پرشمار بدون تحلیل عمق تابلوی معاملات در بازههای زمانی بسیار فشرده.
- تغییر جهت متوالی موقعیتها از خرید به فروش و بالعکس در میان کندلهای پرنوسان.
راهکارهای پیشگیرانه و درمان معامله انتقامی
۱. پیادهسازی سقف ضرر روزانه قطعی :
قانونی غیرقابلمذاکره تدوین کنید که در صورت از دست رفتن درصدی معین از سرمایه (مثلاً ۳ درصد در روز)، ایستگاه معاملاتی فوراً خاموش شده و هیچ سفارشی تا روز کاری بعد ارسال نگردد.
۲. اعمال قانون توقف پس از توالی زیان :
پس از برخورد دو معامله پیاپی به حد ضرر، فعالیت معاملاتی باید به مدت حداقل ۳۰ تا ۶۰ دقیقه معلق شود تا امواج عصبی و ترشح آدرنالین فروکش نماید.
۳. تثبیت حجم ریسک در هر معامله :
ریسک هر معامله باید به ۱ تا ۲ درصد از ارزش تراز کل پورتفوی محدود شود. هیچ معاملهای مجاز نیست با هدف جبران باختهای قبلی با حجم بالاتر باز شود.
۴. الزام به پر کردن فیلد «منطق معامله» در ژورنال:
اگر دلیل شما برای ارسال سفارش «نیاز به بازگرداندن پول» یا «جلوگیری از بسته شدن روز در ضرر» است، آن سفارش نامعتبر است و نباید روی سامانه ارسال شود.
۵. تسلط بر توزیع آماری نتایج :
بکتست استراتژی اثبات میکند که حتی سودآورترین سیستمها نیز توالی ضرر دارند. درک این حقیقت ریاضی مانع از رفتارهای عصبی هنگام وقوع چند زیان طبیعی میشود.
۶. فاصلهگیری فیزیکی از ابزارهای معامله:
در لحظات اوج عصبانیت، ترک اتاق کار، پرداختن به فعالیتهای فیزیکی، ورزش یا نوشیدن آب موجب بازگشت کنترل قشر مخ و خاموش شدن رفتارهای تکانشی آمیگدال میگردد.
۷. تفکیک موفقیت در فرآیند از نتیجه موضعی معامله:
موفقیت یک معاملهگر با پایبندی به قواعد و مدیریت ریسک سنجیده میشود نه سود یا زیان یک پوزیشن مجزا. تعهد به اجرای صحیح فرآیند، سودآوری مرکب را در بلندمدت رقم خواهد زد.
نقش کنترل ریسک در خنثیسازی انتقامجویی
مدیریت ریسک علمی اجازه ورود احساسات به معاملات را نمیدهد. وقتی اندازه موقعیتها بهدقت توسط فرمول محاسبه شده و سقف افت سرمایه تعیین شده باشد، زیانهای پیاپی هرگز پورتفوی را به لبه پرتگاه نمیرسانند.
کنترل ریسک این بینش را تثبیت میکند که شکستهای موضعی صرفاً متغیرهای خنثی در توزیع آماری سیستم معاملاتی هستند و هیچ خصومتی میان معاملهگر و جریان سرمایه وجود ندارد.
جمعبندی
بازار بورس و سایر عرصههای مالی هیچ تعهد یا بدهی نسبت به بازگرداندن زیانهای تحمیلشده به معاملهگر ندارند. ورود به میدان معامله با انگیزه انتقام، تسلیم محض کنترل دارایی به هیجانهای ویرانگر خشم و کینه است. معاملهگر حرفهای نوسان منفی را با آرامش در ترازنامه میپذیرد، اما هرگز اجازه نمیدهد افت سرمایه، به بهای افت انضباط معاملاتی او تمام شود.

نظری ثبت نشده، شما اولین نظر را ثبت کنید