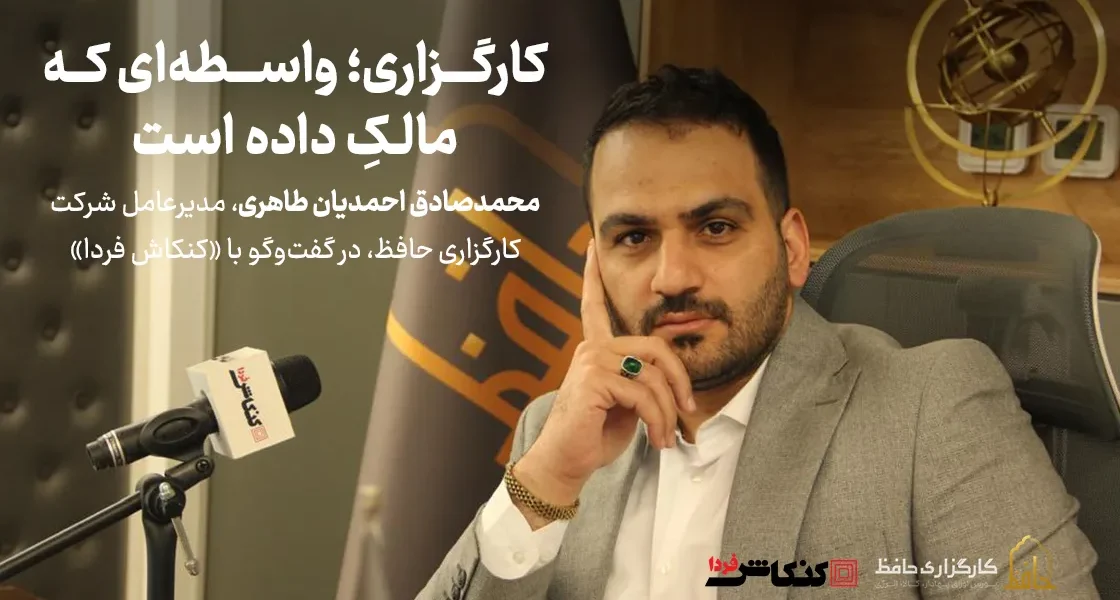
کارگزاری؛ واسطهای که مالک داده است
بازنشر اختصاصی | گفتوگوی صنعت و بازار
صنعت کارگزاری در آستانه گذار از مدل سنتی «تراکنشمحور» به اکوسیستمهای مبتنی بر «مدیریت ثروت و کلانداده» است. در همین زمینه، پایگاه خبری «کنکاش فردا» گفتوگویی تفصیلی با محمدصادق احمدیان طاهری، مدیرعامل شرکت کارگزاری حافظ، پیرامون بازتعریف مزیت رقابتی، ادغام هوش مصنوعی و سرمایهگذاری غیرمستقیم ترتیب داده است.
وبلاگ کارگزاری حافظ با هدف واکاوی روندهای فناورانه و آینده صنعت واسطهگری مالی در ایران، متن کامل این گفتوگو را به نقل از منبع منتشر میکند.
🔗 منبع خبر و پیوند اصلی: مشاهده متن گزارش در خبرگزاری تحلیلی کنکاش فردا
متن کامل گفتوگو به نقل از کنکاش فردا:
صنعت کارگزاری در سالهای اخیر با تغییرات قابلتوجهی در رفتار سرمایهگذاران، توسعه فناوریهای مالی، رشد سرمایهگذاری غیرمستقیم و تغییر مدل ارائه خدمات مالی مواجه شده است. در چنین شرایطی، مزیت رقابتی کارگزاریها دیگر صرفاً به دسترسی به بازار، تعداد شعب یا قیمت خدمات محدود نمیشود و فناوری، داده و شناخت مشتری به عناصر مهمتری در رقابت تبدیل شدهاند.
در همین راستا، «کنکاش فردا» با محمدصادق احمدیان طاهری، مدیرعامل شرکت کارگزاری حافظ، درباره مزیت رقابتی کارگزاریها، اثر فناوری بر رابطه با مشتری، آینده سرمایهگذاری غیرمستقیم، فاصله صنعت کارگزاری ایران با بازارهای مالی پیشرفته و مسیر تحول مدل فعالیت کارگزاری حافظ گفتوگو کرده است.
به نظر شما در شرایط فعلی بازار سرمایه، مزیت رقابتی یک کارگزاری دقیقاً از کجا ایجاد میشود؟
به نظر من دیگر مزیت رقابتی یک کارگزاری صرفاً از دسترسی به بازار، تعداد شعب یا حتی قیمت خدمات ایجاد نمیشود؛ چون بخش قابلتوجهی از این موارد بهمرور به مزیتهای قابلتکرار و قابلکپی تبدیل شدهاند. مزیت رقابتی آینده کارگزاریها از ترکیب فناوری، داده و شناخت مشتری ایجاد میشود. کارگزاریای که بتواند دادههای مشتری را به شناخت واقعی از رفتار، نیاز و مرحله سرمایهگذاری او تبدیل کند و بر اساس آن خدمات شخصیسازیشده ارائه دهد، میتواند تجربهای ایجاد کند که بهسادگی قابل تقلید نباشد.
بنابراین من مزیت رقابتی را در سه لایه میبینم: زیرساخت فناوری قابل اتکا، داده و هوش تحلیلی، و در نهایت توان تبدیل این دو به تجربه و ارزش واقعی برای مشتری.
حتی در آینده، تفاوت کارگزاریها بیشتر از اینکه در «چه چیزی ارائه میکنند» باشد، در «چقدر هوشمندانه و شخصیسازیشده ارائه میکنند» خواهد بود.
با ورود فناوری و تغییر رفتار سرمایهگذاران، رابطه کارگزاری با مشتری در حال تغییر است؛ این تغییر را بیشتر فرصت میدانید یا تهدید؟
قطعاً فرصت است؛ البته فرصتی که اگر کارگزاری خودش را با آن تطبیق ندهد، میتواند به تهدید تبدیل شود. فناوری باعث شده رابطه کارگزاری و مشتری از یک رابطه عمدتاً تراکنشی، به یک رابطه مستمر و دادهمحور تبدیل شود. مشتری امروز فقط نمیخواهد سفارش خود را ثبت کند؛ انتظار دارد اطلاعات مناسب، تحلیل، ابزار تصمیمگیری و خدمات متناسب با نیاز خودش را در زمان مناسب دریافت کند. این تغییر برای کارگزاریها یک فرصت بزرگ است، چون با استفاده از داده و هوش مصنوعی میتوانند شناخت بسیار دقیقتری از مشتری داشته باشند و خدمات شخصیسازیشدهتری ارائه کنند.
اما یک نکته مهم وجود دارد؛ فناوری نباید جایگزین رابطه انسانی شود، بلکه باید آن را تقویت کند. به نظر من آینده، متعلق به مدل Human + Technology است؛ یعنی فناوری کارهای تکراری و تحلیل حجم بالای داده را انجام دهد و انسان روی اعتماد، مشاوره و تصمیمهای پیچیده تمرکز کند در واقع هرچه فناوری بیشتر شود، ارزش اعتماد و ارتباط انسانی در خدمات مالی کمتر نمیشود؛ بلکه شکل آن تغییر میکند. این نگاه با روندهای جهانی wealth management هم کاملاً همراستاست؛ فناوری برای شخصیسازی و افزایش بهرهوری آمده، اما اعتماد و قضاوت انسانی همچنان بخش مهمی از ارزش خدمات مالی است.
رشد صندوقها و سرمایهگذاری غیرمستقیم، در بلندمدت چه تغییری در اقتصاد و مدل کسبوکار کارگزاریها ایجاد میکند؟
رشد سرمایهگذاری غیرمستقیم را باید بخشی از یک تغییر بزرگتر در بازار سرمایه بدانیم؛ یعنی حرکت از «معاملهگری» به سمت «مدیریت ثروت و تخصیص حرفهای سرمایه». هرچه سهم سرمایهگذاری غیرمستقیم افزایش پیدا کند، نقش کارگزاری هم باید از یک واسطه معاملاتی به یک ارائهدهنده خدمات مالی و سرمایهگذاری گستردهتر تغییر کند در چنین شرایطی، رابطه با مشتری دیگر فقط در زمان خرید و فروش سهم شکل نمیگیرد؛ بلکه در تمام چرخه مالی او ادامه پیدا میکند؛ از صندوق و مدیریت نقدینگی گرفته تا مشاوره، سبدگردانی، اعتبار و سایر خدمات مالی.
بنابراین فکر میکنم در بلندمدت، مدل درآمدی کارگزاریها هم باید متنوعتر شود و وابستگی آنها به درآمدهای صرفاً معاملاتی کاهش پیدا کند. از منظر اقتصاد کلان هم رشد سرمایهگذاری غیرمستقیم میتواند به هدایت حرفهایتر منابع و کاهش رفتارهای هیجانی کمک کند؛ چون تصمیم سرمایهگذاری بیشتر در قالب یک فرآیند حرفهای و مبتنی بر تحلیل انجام میشود. به همین دلیل من رشد صندوقها را تهدیدی برای کارگزاری نمیدانم؛ بلکه آن را عاملی برای بازتعریف نقش کارگزاری میدانم.
به نظرم یک کارگزاری موفق در آینده، لزوماً شرکتی نیست که بیشتر معامله انجام میدهد؛ شرکتی است که سهم بیشتری از چرخه مالی مشتری را مدیریت میکند.
اگر بخواهیم صنعت کارگزاری ایران را با بازارهای مالی پیشرفته مقایسه کنیم، مهمترین فاصلهای که هنوز داریم چیست؟
به نظر من مهمترین فاصله ما صرفاً در داشتن یا نداشتن فناوری نیست؛ مسئله اصلی، بلوغ استفاده از فناوری و داده در مدل کسبوکار است. در بازارهای پیشرفته، فناوری یک ابزار جانبی برای کارگزاری نیست؛ بخشی از هسته مدل کسبوکار است. داده در آنجا برای شناخت مشتری، مدیریت ریسک، شخصیسازی خدمات، توسعه محصول و تصمیمگیری استفاده میشود. ما در ایران در بخشهایی از زیرساخت و فناوری پیشرفتهای خوبی داشتهایم، اما هنوز فاصله داریم تا دادههای پراکنده را به یک لایه هوشمندی یکپارچه تبدیل کنیم.
از طرف دیگر، در بازارهای پیشرفته مرز بین کارگزاری، مدیریت ثروت، مشاوره، مدیریت دارایی و فینتکها تا حد زیادی در حال تغییر است. یعنی شرکتها فقط یک خدمت ارائه نمیکنند؛ یک اکوسیستم مالی برای مشتری میسازند. بنابراین به نظرم فاصله اصلی ما در سه کلمه خلاصه میشود: داده، یکپارچگی و شخصیسازی.
اگر بتوانیم از سیستمهای صرفاً تراکنشی به سیستمهای هوشمند و تصمیمیار حرکت کنیم، بخش مهمی از این فاصله قابل جبران است.
اگر قرار باشد کارگزاری حافظ در چند سال آینده یک تحول اساسی در مدل فعالیت خود ایجاد کند، به نظر شما این تحول باید در چه حوزهای باشد؟
اگر بخواهیم یک تحول اساسی را برای حافظ تصور کنیم، به نظر من این تحول باید حرکت از یک کارگزاری سنتی و معاملهمحور به یک پلتفرم هوشمند خدمات سرمایهگذاری و مدیریت ثروت باشد.
یعنی فناوری را صرفاً برای انجام بهتر معاملات استفاده نکنیم؛ بلکه از آن برای شناخت مشتری، تحلیل رفتار، شخصیسازی خدمات، پیشنهاد محصول مناسب و ایجاد یک تجربه یکپارچه مالی استفاده کنیم.
در این مدل، دادههای مشتری تبدیل به یک دارایی استراتژیک میشوند و هوش مصنوعی میتواند در بخشهایی مثل تحلیل رفتار، پیشنهاد خدمات، مدیریت ارتباط با مشتری و حتی ابزارهای تصمیمیار سرمایهگذاری نقش داشته باشد.
هدف ما این نیست که صرفاً یک اپلیکیشن بهتر داشته باشیم؛ هدف این است که مشتری بتواند بخش بیشتری از نیازهای مالی و سرمایهگذاری خود را در یک اکوسیستم یکپارچه دریافت کند. بنابراین تحول اصلی حافظ را بیشتر از جنس Business Model Transformation میدانم تا صرفاً Digital Transformation یعنی فناوری در نهایت باید به تغییر مدل کسبوکار، افزایش ارزش طول عمر مشتری و ایجاد جریانهای درآمدی جدید منجر شود.
ما نمیخواهیم فقط یک کارگزاری دیجیتالتر باشیم؛ میخواهیم یک کارگزاری هوشمندتر باشیم؛ کارگزاریای که داده را به شناخت، شناخت را به خدمت و خدمت را به ارزش تبدیل میکند.

نظری ثبت نشده، شما اولین نظر را ثبت کنید