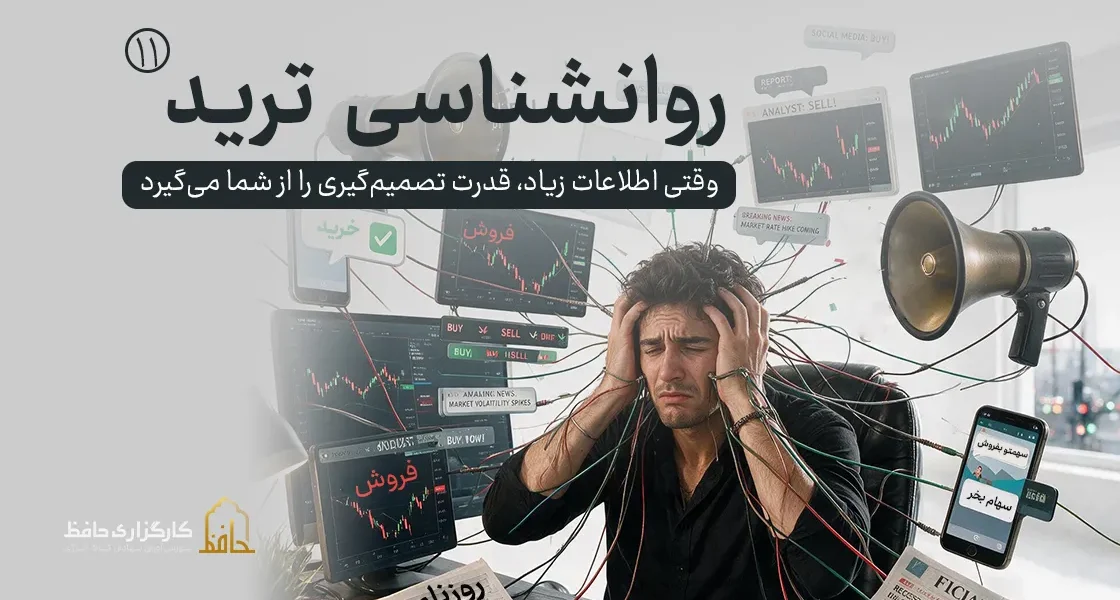
یکی از خطاهای شناختی رایج در میان فعالان بازارهای مالی، یکسان پنداشتن «ازدیاد داده» با «دقت پیشبینی» است. در اقتصاد رفتاری و بازارهای سهام، جریان پیوسته و حجیم اطلاعات تحلیلی نهتنها متضمن کسب بازدهی پایدار نیست، بلکه در صورت فقدان فیلتر ساختاریافته، معاملهگر را به دام پدیده مخرب «سردرگمی معاملاتی» و سرانجام «فلج تحلیلی» میکشاند. در این وضعیت، ذهن معاملهگر در انباشتی از دادههای ناهماهنگ غرق شده و قدرت تصمیمگیری عقلانی و واکنش بهموقع را از دست میدهد.
سردرگمی معاملاتی چیست؟
سردرگمی در معاملهگری وضعیتی است که در آن معاملهگر به سبب دریافت همزمان پیامهای متناقض از منابع بیرونی و نشانگرهای تکنیکال متعدد، ازصدور دستور معاملاتی عاجز میشود یا فرآیند ارزیابی ریسک را به تعویق میاندازد. در این حالت، دادههای بازار بهجای ایجاد مزیت اطلاعاتی، به نویز شناختی تبدیل میشوند که سیستم پردازش ذهن را اشباع میکنند و مانع تشکیل یک شخصیت معاملاتی مستقل و سیستممحور میگردند.
سردرگمی چگونه انضباط معاملهگر را متوقف میکند؟
انباشت دادههای بیکیفیت و نظرات متعدد تابلوی بازار، ساختار محاسباتی ذهن را دچار اخلال میکند و معاملهگر را به سوی «شکگرایی مزمن نسبت به متد خود» سوق میدهد. در نتیجه این پدیده:
- معاملهگر توان پایبندی به برنامه مدیریت سرمایه و رعایت حد ضرر تعیینشده را از دست میدهد.
- تصمیمگیری سریع و واکنش منطقی به تلاطمهای بازار با وسواس افراطی و تردیدهای فرساینده جایگزین میشود.
- هویت معاملاتی مستقل شکل نمیگیرد و مسیر معامله همواره دستخوش شایعات و امواج موقت رسانهای خواهد بود.
- پدیده «ترس از دست دادن فرصت» به دلیل ورود در انتهای روندها و پس از تأخیرهای طولانی، مکرراً رخ میدهد.
یک مثال از فرآیند تخریب ناشی از سردرگمی
فرض کنید یک تحلیلگر بر اساس قواعد استراتژی معاملاتی خود، وضعیت نمودار قیمت یک سهم را در محدوده کف کانال قیمتی با حجم معاملات فزاینده بررسی کرده و تمامی معیارهای چکلیست ورود به معامله مهیا شده است.
او پیش از ثبت سفارش خرید، به گروهها و کانالهای متعدد تحلیلی سر میزند. یکی از فعالان بازار از ریزش سنگین شاخص کل به دلیل اخبار نرخ بهره یا قیمتهای جهانی مینویسد، تحلیلی دیگر جهش انفجاری را نوید میدهد و کاربری دیگر اصلاح زمانی طولانیمدت را محتمل میداند.
ذهن معاملهگر تحت فشار دادههای متضاد متوقف میشود و از ارسال سفارش خودداری میکند. ساعاتی بعد، سهم با تقاضای بالای خریداران تشکیل صف خرید داده و بدون اصلاح رشد میکند. معاملهگر نهتنها از این موقعیت جا میماند، بلکه روز بعد مجدداً با نظرات جدید در سهمی دیگر همین سناریو را تکرار میکند. حاصل این رفتار، کاهش پیوسته خودباوری و تحلیل رفتن سرمایه ناشی از معاملات باریبههرجهت و بیساختار خواهد بود.
نشانههای سردرگمی در تصمیمگیری معاملاتی
تشخیص زودهنگام علائم اضافه بار اطلاعاتی، مانع از خسارتهای سنگین ناشی از رفتارهای شتابزده میشود:
- استفاده متناوب و پراکنده از چندسبک مختلف تحلیلی بدون تسلط کامل بر هیچکدام.
- عضویت در انبوهی از کانالهای سیگنال، انجمنها و صفحات تحلیلی متضاد.
- تغییر جهت و تردید مکرر در آخرین لحظه ارسال سفارش در هسته معاملات.
- شلوغ کردن پلتفرم تحلیلی با انبوهی از الگوها و اندیکاتورهای همپوشان و متناقض.
- بروز فلج تحلیلی و تماشای حرکت بازار بدون توانایی اجرایی در نقاط کمریسک ورود.
- بازطراحی یا تعویض کل استراتژی پس از ثبت یک یا دو معامله کمسود یا زیانده.
- وابستگی روانی شدید به نظرات و پیشبینیهای تحلیلگران دیگر به جای تکیه بر آمار سیستم شخصی.
- بیاعتمادی کلی به تحلیلپذیری بازار به دلیل دریافت پاسخهای متضاد از ابزارهای گوناگون.
چرا معاملهگران در چرخه سردرگمی گرفتار میشوند؟
ریشه این خطا در «هراس از عدم قطعیت» و جستجوی غیرممکن برای دستیابی به «قطعیت ۱۰۰ درصدی در بازارهای مالی» است. معاملهگر کمتجربه گمان میکند با افزودن هر فیلتر، اندیکاتور یا نظر جدید، ریسک خطا به صفر میل میکند؛ در حالی که بازارهای سرمایه ماهیتی احتمالی دارند. افزون بر این، سوگیری «عدم قطعیتگریزی» ذهن را وا میدارد تا برای کاستن از بار روانی پذیرش ریسک، مسئولیت تصمیم را به گردن منابع اطلاعاتی خارجی بیندازد که فرجام آن جز سردرگمی عمیقتر نیست.
راهکارهای علمی برای مهار سردرگمی و سادهسازی معامله
- پایبندی بدون انحراف به یک متدولوژی اثباتشده: تا زمانی که یک سیستم بر اساس حداقل ۵۰ تا ۱۰۰ موقعیت گذشته در قالب بکتست ارزیابی نشده، از ادغام آن با روشهای ناهمگون بپرهیزید.
- کاهش منابع اطلاعاتی به مراجع مرجع و مکمل: دایره اطلاعات دریافتی خود را محدود به چند منبع موثق تحلیلی کنید و کانالهای ارائهدهنده سیگنالهای مقطعی و متناقض را به سرعت از گردش کاری خود حذف نمایید.
- بهینهسازی و خلوتسازی تابلوی تحلیل: اندیکاتورهایی را که کارکرد موازی دارند حذف کنید؛ تکیه بر رفتار قیمت، حجم معاملات و سطوح حمایت و مقاومت کلیدی همواره کارایی بالاتری نسبت به شلوغکاری گرافیکی دارد.
- تکیه بر آزمون تاریخی: اعتماد به سیستم معاملاتی از دل دادهها و سوابق آماری استخراج میشود، نه بر اساس امواج گذرا در فضای رسانهای روزمره.
- طراحی چکلیست ورود و خروج: قواعد معامله را بهصورت گامهای صفر و یکی (الگوریتمی) تدوین کنید؛ چنانچه معیارهای چکلیست تکمیل شد، بدون توجه به نظرات متفرقه پوزیشن را باز یا بسته کنید.
- مستندسازی و ثبت معاملات در ژورنال تخصصی: ریشهیابی کنید که کدام معاملات بر مبنای منطق سیستم خودتان انجام شده و کدام موقعیتها حاصل هیجان و پیروی از نویزهای بیرونی بوده است.
- ایجاد و تثبیت شخصیت معاملاتی متناسب با خود: بهترین استراتژی مالی سیستمی است که با تابآوری ذهنی، میزان سرمایه، افق سرمایهگذاری و سطح ریسکپذیری شخص شما همتراز باشد نه کپیبرداری ناقص از دیگران.
نقش مدیریت ریسک در رهایی از سردرگمی تحلیلی
هنگامی که حد زیان در هر معامله بهطور دقیق (مثلاً ۱ الی ۱.۵ درصد از کل ارزش پرتفوی) از قبل معین شود، وزن روانی نتیجه معامله از دوش تحلیلگر برداشته خواهد شد. معاملهگری که میداند در بدترین سناریو زیان کنترلشدهای را متحمل میشود، برای فرار از ریسک به دنبال جمعآوری بیپایان اطلاعات متناقض نخواهد رفت و در دام فلج تصمیمگیری نمیافتد.
جمعبندی
درک صحیح از بازار با کمیت دادههای مصرفی سنجیده نمیشود، بلکه به «کیفیت تصفیه و پالایش اطلاعات اضافی» وابسته است. در اقیانوس متلاطم اخبار، شایعات و دادههای تکنیکال، معاملهگری موفق خواهد بود که بتواند محیط تحلیلی خود را شفاف نگه دارد، دادههای زائد را کنار بگذارد و با اتکا به یک چکلیست استاندارد و مدیریت سرمایه پایدار، با آرامش گام بردارد.
نظری ثبت نشده، شما اولین نظر را ثبت کنید